
Como sair das dívidas descontroladas: Reinaldo Domingos orienta a reorganizar as finanças antes de renegociar


Estar endividado não significa, necessariamente, ter um problema financeiro. Uma dívida pode fazer parte de um planejamento e contribuir para a realização de um sonho, como comprar uma casa, investir em uma formação ou abrir um negócio. A situação muda quando os compromissos deixam de caber no orçamento, o crédito passa a complementar a renda e uma dívida começa a ser utilizada para pagar outra.
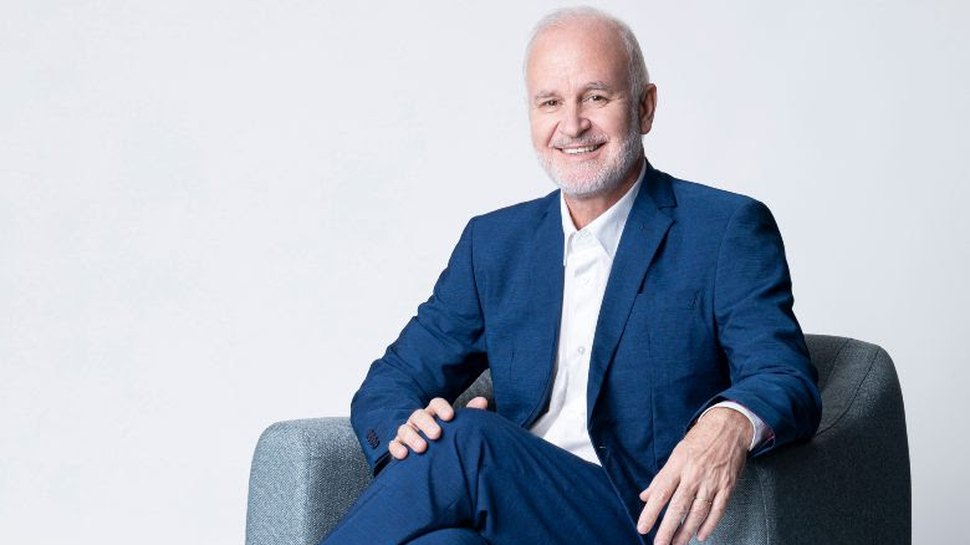
Para Reinaldo Domingos, o Dr. Dívidas, PhD em Educação do Comportamento Financeiro, presidente da Associação Brasileira de Profissionais de Educação Financeira (ABEFIN), o primeiro passo para quem perdeu o controle não é simplesmente procurar uma negociação, mas entender como chegou àquela situação.
“Antes de pensar em pagar as dívidas, é preciso fazer um diagnóstico. A pessoa precisa saber quanto deve, para quem deve, quanto está pagando de juros, quanto da renda já está comprometido e, principalmente, o que levou ao desequilíbrio. Sem conhecer essa realidade, qualquer negociação pode apenas adiar o problema”, afirma.
O primeiro passo é colocar todas as dívidas no papel
A reorganização começa por uma espécie de radiografia financeira. É necessário reunir empréstimos, financiamentos, cartão de crédito, cheque especial, compras parceladas e contas em atraso, identificando o valor das parcelas, os juros, os prazos e o custo total de cada compromisso.
Ao mesmo tempo, é preciso levantar quanto efetivamente entra no orçamento e quais são as despesas essenciais da família. Essa comparação permite descobrir quanto realmente pode ser destinado ao pagamento das dívidas sem comprometer necessidades básicas.
“Não adianta assumir uma parcela de renegociação que parece pequena, mas que continua acima da capacidade de pagamento. O acordo precisa caber no orçamento. Caso contrário, a pessoa pode sair de uma dívida e entrar novamente em outra poucos meses depois”, explica Reinaldo.
O diagnóstico também deve considerar a origem do problema. A dívida surgiu por uma redução de renda, por uma emergência, pelo acúmulo de compras parceladas ou pelo uso recorrente do cartão para complementar o orçamento? Identificar a causa é fundamental para evitar a repetição do comportamento.
Renegociar não significa simplesmente trocar uma dívida por outra
Depois de conhecer a própria realidade, o consumidor pode procurar os credores para avaliar alternativas de negociação. Mas é importante analisar mais do que o valor da parcela.
Prazo, taxa de juros, valor total a ser pago e impacto da nova obrigação sobre o orçamento precisam entrar na decisão. Em determinadas situações, substituir uma dívida mais cara por outra com condições melhores pode contribuir para a reorganização. Porém, contratar novo crédito apenas para ganhar fôlego e continuar mantendo um padrão de consumo incompatível com a renda não resolve a causa do problema.
“O objetivo da renegociação não deve ser simplesmente conseguir uma parcela menor. É recuperar o controle. Se a nova dívida continuar comprometendo uma parte da renda que já não existe, o consumidor apenas estará empurrando o problema para frente”, afirma o especialista.
Crédito não é extensão da renda
Um dos principais pontos de atenção para quem está endividado é compreender que limite de cartão, cheque especial e empréstimos não representam dinheiro disponível. São recursos que deverão ser devolvidos e, em muitos casos, acrescidos de juros e outros custos.
O risco aumenta quando o crédito passa a ser utilizado todos os meses para completar o orçamento. Nesse cenário, parte da renda futura já está sendo comprometida antes mesmo de chegar. “Crédito pode ser uma ferramenta importante, mas não pode substituir permanentemente uma renda que não é suficiente para sustentar determinado padrão de vida. Quando o limite vira complemento do salário, é sinal de que precisamos parar e reorganizar as finanças”, destaca Reinaldo.
O mesmo raciocínio vale para o consumo. Não se trata de deixar de comprar ou transformar todo gasto em algo negativo, mas de recuperar o propósito das escolhas. Antes de assumir uma nova parcela, é necessário avaliar se aquela compra foi planejada e se poderá ser paga sem comprometer outros compromissos.
Mesmo endividado, é preciso manter os sonhos
Para Reinaldo Domingos, a recuperação financeira não deve ser reduzida ao simples objetivo de quitar dívidas. Ter um propósito ajuda a sustentar a mudança de comportamento e mostra o que poderá ser feito com o dinheiro depois que os compromissos forem reorganizados.
“Sair das dívidas pode ser o primeiro sonho. Depois dele, podem vir outros: uma viagem, a casa própria, a formação dos filhos, um negócio ou a construção de patrimônio. Quando a pessoa enxerga apenas as contas atrasadas, pode perder a motivação. Quando volta a enxergar o que deseja construir, começa a dar um novo sentido ao dinheiro”, afirma.
O especialista reforça ainda que dívida e inadimplência não são necessariamente a mesma coisa. Uma pessoa pode ter diversos compromissos financeiros e estar pagando tudo em dia. Outra pode ter uma dívida menor, mas já estar inadimplente. Por isso, mais importante do que olhar apenas para o valor devido é compreender a relação entre dívida, renda, capacidade de pagamento e comportamento financeiro.
Dívida pode ser uma dádiva quando existe propósito
A ideia de que toda dívida é ruim também precisa ser revista. Um financiamento pode viabilizar a compra de um imóvel; um crédito pode permitir a abertura de um negócio; e um investimento em educação pode ampliar a capacidade profissional.
“Eu costumo dizer que dívida pode ser uma dádiva quando tem propósito. O problema não é assumir um compromisso financeiro. O problema é assumir compromissos sem planejamento, sem capacidade de pagamento e sem saber qual sonho ou necessidade aquela dívida está ajudando a realizar”, explica o presidente da ABEFIN. Por isso, o caminho para quem está com dívidas descontroladas passa por uma mudança que vai além da renegociação. É preciso diagnosticar, organizar, negociar, mudar comportamentos e voltar a sonhar.
“Ter dívidas não deve ser motivo de vergonha. O importante é reconhecer quando o controle foi perdido e tomar a decisão de recuperá-lo. A saída não está simplesmente em fugir do crédito, mas em aprender a utilizá-lo de forma consciente, para que o dinheiro volte a trabalhar a favor da vida e não contra o futuro”, conclui Reinaldo.
Sobre Reinaldo Domingos
Reinaldo Domingos, o Dr. Dívidas, é PhD em Educação do Comportamento Financeiro, presidente da Associação Brasileira de Profissionais de Educação Financeira (ABEFIN) e da DSOP Educação Financeira. Autor de diversos livros sobre o tema, é criador da metodologia DSOP, baseada nos pilares Diagnosticar, Sonhar, Orçar e Poupar, e do best-seller Terapia Financeira.
ABEFIN | DSOP Educação Financeira
Fonte: Assessoria